Investir · Artigo
Educação financeira: por onde começar
Resposta direta: Educação financeira é aprender a decidir o que fazer com o próprio dinheiro. Para começar, siga 5 passos nesta ordem: 1) anote para onde vai o dinheiro por um mês; 2) monte um orçamento simples; 3) ataque as dívidas mais caras; 4) junte uma reserva de emergência; 5) só então comece a investir, pelo básico da renda fixa.
Neste artigo (6 partes)
Educação financeira é, no fundo, aprender a mandar no próprio dinheiro, em vez de ele mandar em você. Não precisa de curso caro nem de saber matemática difícil. Precisa de uma ordem certa, e é isso que este roteiro entrega: cinco passos, um de cada vez.
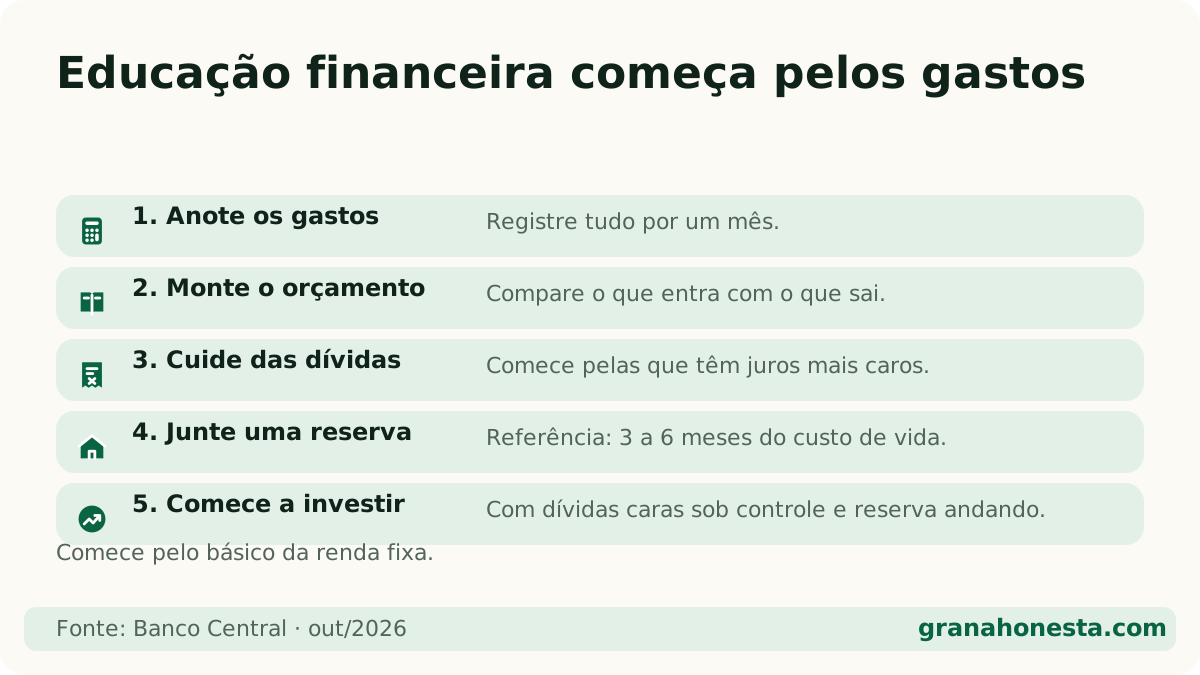
Passo 1: para onde está indo o meu dinheiro?
Durante um mês, anote tudo o que sai: aluguel, mercado, Pix para o filho, o café da padaria. Pode ser num caderno, no bloco de notas do celular ou numa planilha de organização financeira.
No fim do mês, junte em grupos (moradia, comida, transporte, lazer, dívidas). Quase sempre aparece uma surpresa: um gasto pequeno que, somado, vira grande. Exemplo: um lanche de R$ 8 em 20 dias úteis dá R$ 160 no mês.
Passo 2: como montar um orçamento simples?
Orçamento é só um plano do que você vai fazer com o dinheiro antes de ele chegar. A conta é:
o que entra − gastos fixos − gastos variáveis = o que sobra (ou falta)Se sobra, ótimo: esse dinheiro vai para os próximos passos. Se falta, o orçamento mostra onde cortar ou onde é preciso renda extra. O passo a passo completo está em como fazer planejamento financeiro.
Passo 3: o que fazer com as dívidas?
Liste as dívidas com valor, juro ao mês e parcela. Comece pelas mais caras, que costumam ser o rotativo do cartão e o cheque especial. Às vezes, trocar uma dívida cara por uma mais barata (como o consignado) ou renegociar já alivia muito.
- Monte o plano no Sair do vermelho.
- Entenda as estratégias em como sair das dívidas e como renegociar dívida.
Passo 4: por que montar uma reserva de emergência?
Reserva de emergência é um dinheiro guardado para o imprevisto: geladeira que quebrou, mês sem trabalho, remédio. Ela é o que evita voltar para o cheque especial. Uma referência comum é juntar de 3 a 6 meses do seu custo de vida, num lugar seguro e com resgate no mesmo dia.
A calculadora de reserva de emergência diz quanto você precisa e em quanto tempo chega lá.
Passo 5: como começar a investir?
Só com as dívidas caras sob controle e a reserva andando. Comece pelo básico da renda fixa (investimentos com regra de rendimento definida na hora da aplicação):
- O que é CDI e o que é CDB: a base para entender quase todo investimento de banco.
- Simulador de CDI: quanto rende o seu dinheiro, já com imposto.
- CDB ou poupança: por que a poupança costuma perder.
- Juros compostos: o efeito do tempo.
O guia como começar a investir junta tudo isso num caminho só.
Educação financeira é só para quem ganha bem?
Não. É justamente quem ganha pouco que mais sente cada real mal usado. E ninguém nasce sabendo: se você nunca aprendeu isso em casa ou na escola, está começando agora, e isso é ótimo. Quem quiser ir além encontra cursos online gratuitos de educação financeira no site do Banco Central. O resumo do site está em finanças pessoais para iniciantes, e, se você tem filhos, veja educação financeira para crianças.
Faça a conta
Calculadoras deste tema
Dúvidas comuns
Perguntas frequentes
O que é educação financeira, em palavras simples?
É saber quanto entra, quanto sai e o que fazer com a diferença. Não é sobre ficar rico: é sobre parar de passar aperto no fim do mês e conseguir planejar o que você quer.
Qual o primeiro passo da educação financeira?
Anotar todos os gastos por um mês, inclusive os pequenos (café, lanche, aplicativo). Sem saber para onde o dinheiro vai, qualquer plano vira chute.
Devo investir antes de pagar as dívidas?
Em geral, não. O juro do cartão rotativo e do cheque especial costuma ser muito maior do que qualquer investimento comum rende. Pagar a dívida cara primeiro é o 'investimento' com melhor retorno.
Quanto devo ter de reserva de emergência?
Uma referência comum é o equivalente a 3 a 6 meses do seu custo de vida, guardado num lugar seguro e com resgate rápido. A calculadora de reserva de emergência faz a conta com os seus gastos.
Preciso de muito dinheiro para começar?
Não. Dá para começar a organizar com zero real e a investir com pouco: o Tesouro Selic e muitos CDBs aceitam valores baixos. O hábito vale mais que o valor do primeiro mês.
Leia também sobre o assunto
Continue lendo
Fontes oficiais
- Banco Central — Cursos online gratuitos de educação financeira ↗ · verificado em 24 de outubro de 2026